Guide complet · 13 chapitres · 46 pages A4
Tout savoir sur le bilan pédagogique et financier : qui le dépose, pour quel exercice, avant quelle date, et comment remplir chaque cadre du Cerfa 10443 sur Mon Activité Formation
Les règles en vigueur au 31 octobre 2026 (code du travail consulté ce jour, formulaire Cerfa n° 10443*17 et sa notice n° 50199#17, pages de campagne des DREETS), cadre par cadre et ligne par ligne, avec les cas particuliers, les contrôles de cohérence, un bilan complet rempli sur un exemple, le calendrier de préparation de janvier à avril et des modèles prêts à copier
Le guide pour l'organisme de formation, le formateur indépendant déclaré ou le CFA qui prépare son bilan pédagogique et financier : qui le transmet et pour quel exercice, l'échéance du 30 avril et les reports constatés en 2025 et 2026, chaque cadre du Cerfa 10443*17 sur Mon Activité Formation, les cas du micro-entrepreneur, du sous-traitant, du CFA, de l'organisme sans activité, du premier exercice et de l'exercice décalé, les contrôles de cohérence, et ce que coûte un bilan absent ou faux : caducité de la déclaration, amende administrative, TVA, CPF. Chaque règle renvoie à son texte.
Ce que vous aurez fini en 1 h
- Le bilan en un coup d'œil · 1 min
- Qui dépose, pour quel exercice et avant quelle date · 3 min
- Le formulaire et Mon Activité Formation · 3 min
- Contrôles de cohérence et erreurs fréquentes · 2 min
- Ce que coûte un bilan absent ou faux · 4 min
13 min de lecture sur 44 : le reste du guide se consulte au fil de la démarche.
Paiement sécurisé Stripe · carte bancaire · Apple Pay · Google PayPaiement uniqueAccès immédiat
Vous payez → accès immédiat + e-mail → retrouvable à tout moment (Retrouver mes achats) · Une question : admin@tech-bharat.com
Satisfait ou remboursé 14 jours · Remboursement intégral, sans justification (CGV)
Ce guide fait aussi partie du Pack Gestion de l’organisme de formation (5 guides : BPF, CPF, formation à distance, pédagogie, évaluation — 79 € TTC).
Besoin d’une veille chaque mois ? L’abonnement « Certification toujours à jour », 19,90 €/mois, sans engagement →
Pas encore décidé ? La fiche NDA donne l’essentiel gratuitement.
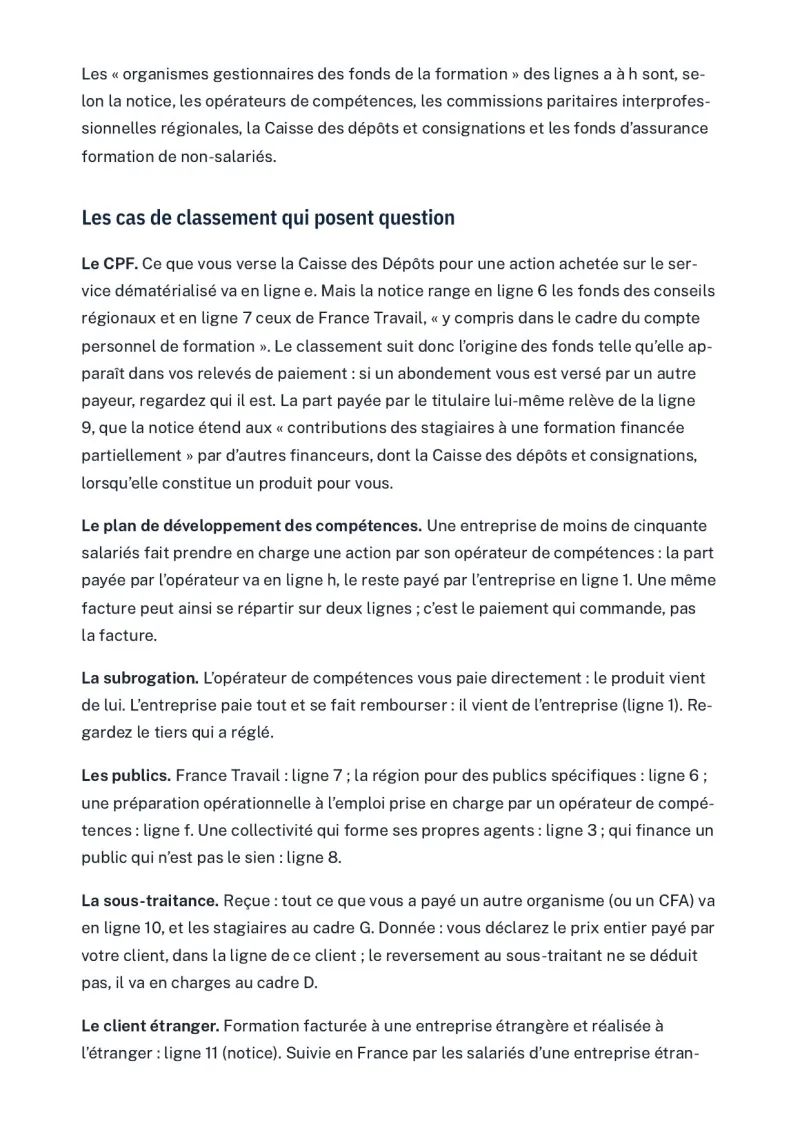
Édition du 31 octobre 2026 · sources listées dans le dernier chapitre
- 13
- chapitres, de la décision à l’audit
- 46
- pages A4 à l’impression
- 14 jours
- satisfait ou remboursé, sans justification
- 44 min
- de lecture, checklists et modèles compris
Vérifié sur les textes officiels
Édition à jour du 31 octobre 2026
- 9
- textes officiels cités (Légifrance, ministères, Journal officiel de l’UE)
- 11
- sources datées au total, chacune reliée à sa règle
- Relu par des professionnels du secteur, chapitre par chapitre.
- Sources primaires : textes sur Légifrance, référentiels publiés par les organismes eux-mêmes (France compétences, Cofrac…).
- Chaque délai, coût et règle renvoie à sa source, listée en fin de guide.
Aperçu d’une page du PDF
Pour qui ?
- Dirigeants d'organismes de formation et formateurs indépendants déclarés qui préparent leur bilan pédagogique et financier, en particulier le premier
- Responsables administratifs, assistants de direction et responsables qualité chargés de collecter les chiffres et de faire la saisie dans Mon Activité Formation
- Formateurs qui travaillent en sous-traitance, micro-entrepreneurs et CFA qui veulent savoir où se rangent leurs produits, leurs apprentis et leurs heures
- Experts-comptables et collaborateurs de cabinet qui rapprochent le bilan des comptes annuels d'un organisme client
- Les entreprises qui achètent des formations pour leurs salariés : elles ne déposent pas de bilan pédagogique et financier
- Ceux qui cherchent un tableur prêt à calculer : ce guide est un document de méthode, avec des modèles sous forme de tableaux à recopier
- Les organismes qui veulent faire disparaître une activité réelle ou gonfler leurs volumes : le guide explique pourquoi chaque chiffre doit pouvoir être justifié
La fiche gratuite ou le guide complet ?
La fiche NDA
Gratuiten ligne, sans inscription
- L’essentiel du dispositif et ses étapes
- Sources officielles citées
- Pas de lecture ligne par ligne ni de bilan rempli sur un exemple
- Pas de checklists ni de modèles
Le guide complet
24 € TTCpaiement unique · garantie 14 jours
- 13 chapitres, 46 pages A4
- Chaque ligne du Cerfa 10443*17 expliquée avec la notice officielle
- Bilan complet rempli sur un exemple, contrôles et modèles
- Checklists et modèles prêts à copier
- Lecture en ligne et PDF, accès immédiat
Satisfait ou remboursé 14 jours · Remboursement intégral, sans justification (CGV)
- Paiement sécurisé par StripeCarte bancaire, Apple Pay ou Google Pay. Vos données bancaires ne passent pas par nos serveurs.
- Accès immédiatPage de téléchargement dès le paiement, lien aussi envoyé par e-mail.
- Prix TTC, paiement uniqueSans abonnement ni compte à créer, facture sur demande.
- Sources officielles datéesChaque règle renvoie à son texte : Légifrance, ministères, organismes.
Le sommaire complet
- 1.Le bilan en un coup d'œil1 min
- 2.Qui dépose, pour quel exercice et avant quelle date3 min
- 3.Le formulaire et Mon Activité Formation3 min
- 4.Cadre C : l'origine des produits, ligne par ligne4 min
- 5.Cadres D et E : les charges et les personnes qui forment2 min
- 6.Cadres F et G : stagiaires, heures suivies, objectifs et spécialités4 min
- 7.Les cas particuliers4 min
- 8.Contrôles de cohérence et erreurs fréquentes2 min
- 9.Un bilan complet rempli sur un exemple3 min
- 10.Ce que coûte un bilan absent ou faux(à lire ci-dessous)4 min
- 11.Le calendrier de préparation, de janvier à avril2 min
- 12.Modèles prêts à l'emploi5 min
- 13.Sources officielles2 min
Ce que coûte un bilan absent ou faux
La caducité de la déclaration d’activité
« La déclaration d’activité devient caduque lorsque le bilan pédagogique et financier prévu à l’article L. 6352-11 ne fait apparaître aucune activité de formation, ou lorsque ce bilan n’a pas été adressé à l’autorité administrative » (L. 6351-6). Deux causes, chacune suffisante : le bilan sans activité, le bilan non adressé.
Ce que la caducité entraîne, d’après les textes lus :
- La sortie de la liste publique des organismes déclarés « et à jour de leur obligation de transmettre le bilan pédagogique et financier » (L. 6351-7-1), que consultent financeurs et clients.
- La fin de l’attestation d’exonération de TVA, réservée aux déclarés à jour de leur bilan (article 202 A de l’annexe II au CGI) : les opérations deviennent imposables à compter de la notification (article 202 C).
- Le déréférencement du CPF : le référencement suppose d’être enregistré et de respecter L. 6352-11 (L. 6323-9-1, 1°) ; la notice mentionne les échanges d’informations entre Mon Activité Formation et la Caisse des Dépôts (L. 6333-7-1).
- Une nouvelle déclaration d’activité pour reprendre, avec les pièces de R. 6351-5 ; le récépissé est délivré dans les deux mois suivant la déclaration complète, l’organisme étant réputé déclaré jusque-là (R. 6351-6).
Les articles lus ne fixent pas de procédure de notification de la caducité : en cas de doute, vérifiez le statut de votre déclaration dans Mon Activité Formation ou auprès du service régional.
L’amende administrative
Depuis le 27 juin 2026, le code prévoit des sanctions administratives propres aux organismes de formation. L’autorité administrative peut, sur le rapport des agents de contrôle, adresser un avertissement ou prononcer une amende en cas de manquement, notamment, aux articles L. 6351-1, L. 6351-2, L. 6351-5 et L. 6352-6 à L. 6352-13 et aux mesures réglementaires prises pour leur application (L. 6356-1, 2°). L’obligation de bilan (L. 6352-11), celle de tenir des comptes (L. 6352-6) et celle de déclaration rectificative (L. 6351-5) sont donc dans le champ.
- 4 000 € au plus par manquement, doublé en cas de récidive de même nature dans les deux ans d’une amende, majoré de 50 % dans l’année d’un avertissement (L. 6356-2) ; le montant tient compte des circonstances, de la gravité, de la bonne foi, des ressources et des charges (L. 6356-3).
- Procédure écrite et contradictoire, observations dans un délai d’au moins quinze jours, prescription de deux ans (L. 6356-4) ; recours devant le tribunal administratif (L. 6356-5).
Le Cerfa n° 10443*17, dont le fichier téléchargé date de février 2024, cite encore en en-tête l’article L. 6355-15, une disposition pénale qui n’apparaît plus sur le Code du travail numérique consulté le 31 octobre 2026 ; ce sont les articles L. 6356-1 et suivants qui organisent désormais la sanction.
L’annulation de l’enregistrement
L’enregistrement est annulé lorsqu’un contrôle constate qu’après mise en demeure, une disposition du chapitre II du titre V (fonctionnement des organismes, dont le bilan) n’est toujours pas respectée (L. 6351-4, 3°), l’intéressé ayant été invité à présenter ses observations. Une annulation pour documents établis ou utilisés intentionnellement afin d’obtenir indûment un enregistrement ou un financement (L. 6351-4, 4°) permet de refuser une nouvelle déclaration du même dirigeant pendant quatre ans (L. 6351-3, 6°).
Le bilan comme pièce de contrôle
Les prestations examinées lors d’un contrôle sont « celles qui correspondent aux recettes figurant dans le dernier bilan pédagogique et financier adressé par le prestataire », plus les recettes perçues depuis (R. 6351-9). L’organisme présente alors les pièces établissant l’origine des produits et la réalité des dépenses (L. 6362-5) ; faute de pièces établissant la réalisation, les actions sont réputées non exécutées et donnent lieu à remboursement (L. 6362-6). Chaque ligne du bilan doit se relier à des conventions, factures et émargements (modèle 2).
Rectifier un bilan déjà transmis
Les textes lus ne prévoient pas de procédure de « bilan rectificatif ». Si vous découvrez une erreur après la transmission :
- regardez d’abord si le téléservice permet de modifier le bilan tant que la campagne est ouverte ;
- sinon, écrivez au service régional de contrôle de votre DREETS, en indiquant le cadre, la ligne, la valeur transmise, la valeur corrigée et la raison de l’écart (modèle 7) ;
- gardez l’échange et la version corrigée avec le bilan initial (modèle 9).
Corriger de vous-même une erreur de bonne foi vaut mieux que la laisser découvrir : le comportement de l’auteur, notamment sa bonne foi, fait partie des critères de l’amende (L. 6356-3).
Le lien avec la certification Qualiopi
Le référentiel national qualité ne contient pas d’indicateur consacré au bilan pédagogique et financier. Le lien est ailleurs, et il est factuel :
- avant l’audit initial, le certificateur recueille un ensemble d’informations fixées par l’arrêté du 6 juin 2019 modifié (modification du 31 mai 2023), parmi lesquelles le justificatif de déclaration d’activité et le dernier bilan pédagogique et financier ;
- la durée minimale d’audit fixée par l’article 4 de cet arrêté dépend notamment du chiffre d’affaires formation (tranches de moins de 150 000 €, de 150 000 € à moins de 750 000 €, de 750 000 € et plus) ;
- la certification vise les prestataires de L. 6351-1 financés par les financeurs de L. 6316-1 : en cas de caducité, informez sans attendre votre certificateur.
Un bilan dont les volumes contredisent ce que vous présentez à l’auditeur n’est pas une non-conformité en soi, mais une question à laquelle vous devrez répondre.
En images
Photos d’illustration, publiées par leurs auteurs sous licence libre.
Questions sur l’achat
+Sous quelle forme le guide est-il livré ?
Juste après le paiement, Stripe vous redirige vers votre page de téléchargement personnelle : le guide complet s'y lit en ligne et s'enregistre en PDF en un clic (bouton « Enregistrer en PDF »). Gardez l'adresse de cette page : elle reste accessible. 46 pages A4 à l'impression.
+Quelle différence avec l'ebook offert sur la fiche ?
Le guide complet va jusqu'au bout de la démarche : 13 chapitres, chaque ligne du Cerfa 10443*17 expliquée avec la notice officielle, bilan complet rempli sur un exemple, contrôles et modèles, checklists et modèles prêts à copier.
+Le guide est-il à jour ?
Il est daté du 31 octobre 2026 et s'appuie sur les textes et sources officielles listés dans son dernier chapitre. Quand une règle était en cours d'évolution à cette date, le guide le signale.
+Quelle garantie ai-je ?
Garantie commerciale « satisfait ou remboursé » de 14 jours : écrivez à admin@tech-bharat.com avec votre facture Stripe, vous êtes remboursé intégralement, sans justification.
+Puis-je obtenir une facture au nom de mon entreprise ?
Oui : Stripe vous envoie un reçu par e-mail ; pour une facture à l'entreprise, écrivez-nous avec la raison sociale et l'adresse. Vendeur : Lacangel Group (TVA FR21995268018), prix TVA incluse.
+Le guide est-il édité par l'organisme de la certification ?
Non. Kit Certif est un éditeur indépendant : le guide n'est ni affilié aux organismes qui délivrent les certifications citées (BPF), ni à l'État. Les noms de dispositifs y sont cités pour les décrire.
Accès immédiat après le paiement, garantie satisfait ou remboursé de 14 jours. Voir les CGV.