Guide complet · 21 chapitres · 51 pages A4
Tout savoir sur les contrôles d'un organisme de formation : services régionaux de contrôle, Urssaf, Caisse des Dépôts, opérateurs de compétences et certificateur
Qui peut vous contrôler, sur quoi, avec quels délais et quelles sanctions : la procédure article par article (code du travail consulté le 23 octobre 2026, version issue de la loi du 25 juin 2026 contre les fraudes), le dossier permanent à tenir, les réponses à rédiger, avec calendriers, checklists et modèles
Le guide pour le dirigeant d'un organisme de formation qui reçoit un avis de contrôle, ou qui veut être prêt avant : le contrôle administratif et financier de la DREETS (champ, déroulé, notification, observations, décision, remboursements, versement au Trésor, annulation ou suspension du numéro de déclaration), le contrôle Urssaf (avis, lettre d'observations, formateurs indépendants, attestation de vigilance), la Caisse des Dépôts sur le CPF (sanctions, suspension des paiements, contrainte), les opérateurs de compétences (service fait, contrôle qualité sur place) et l'audit du certificateur. Chaque règle renvoie à son article.
Ce que vous aurez fini en 1 h
- Le parcours en un coup d'œil · 2 min
- Qui peut vous contrôler, et à quel titre · 3 min
- Calendrier des délais à retenir · 1 min
- Les pièges qui coûtent cher · 1 min
- Checklists · 1 min
8 min de lecture sur 47 : le reste du guide se consulte au fil de la démarche.
Paiement sécurisé Stripe · carte bancaire · Apple Pay · Google PayPaiement uniqueAccès immédiat
Vous payez → accès immédiat + e-mail → retrouvable à tout moment (Retrouver mes achats) · Une question : admin@tech-bharat.com
Satisfait ou remboursé 14 jours · Remboursement intégral, sans justification (CGV)
Besoin d’une veille chaque mois ? L’abonnement « Certification toujours à jour », 19,90 €/mois, sans engagement →
Pas encore décidé ? La fiche NDA donne l’essentiel gratuitement.
Édition du 23 octobre 2026 · sources listées dans le dernier chapitre
- 21
- chapitres, de la décision à l’audit
- 51
- pages A4 à l’impression
- 14 jours
- satisfait ou remboursé, sans justification
- 47 min
- de lecture, checklists et modèles compris
Vérifié sur les textes officiels
Édition à jour du 23 octobre 2026
- 0
- textes officiels cités (Légifrance, ministères, Journal officiel de l’UE)
- 0
- sources datées au total, chacune reliée à sa règle
- Relu par des professionnels du secteur, chapitre par chapitre.
- Sources primaires : textes sur Légifrance, référentiels publiés par les organismes eux-mêmes (France compétences, Cofrac…).
- Chaque délai, coût et règle renvoie à sa source, listée en fin de guide.
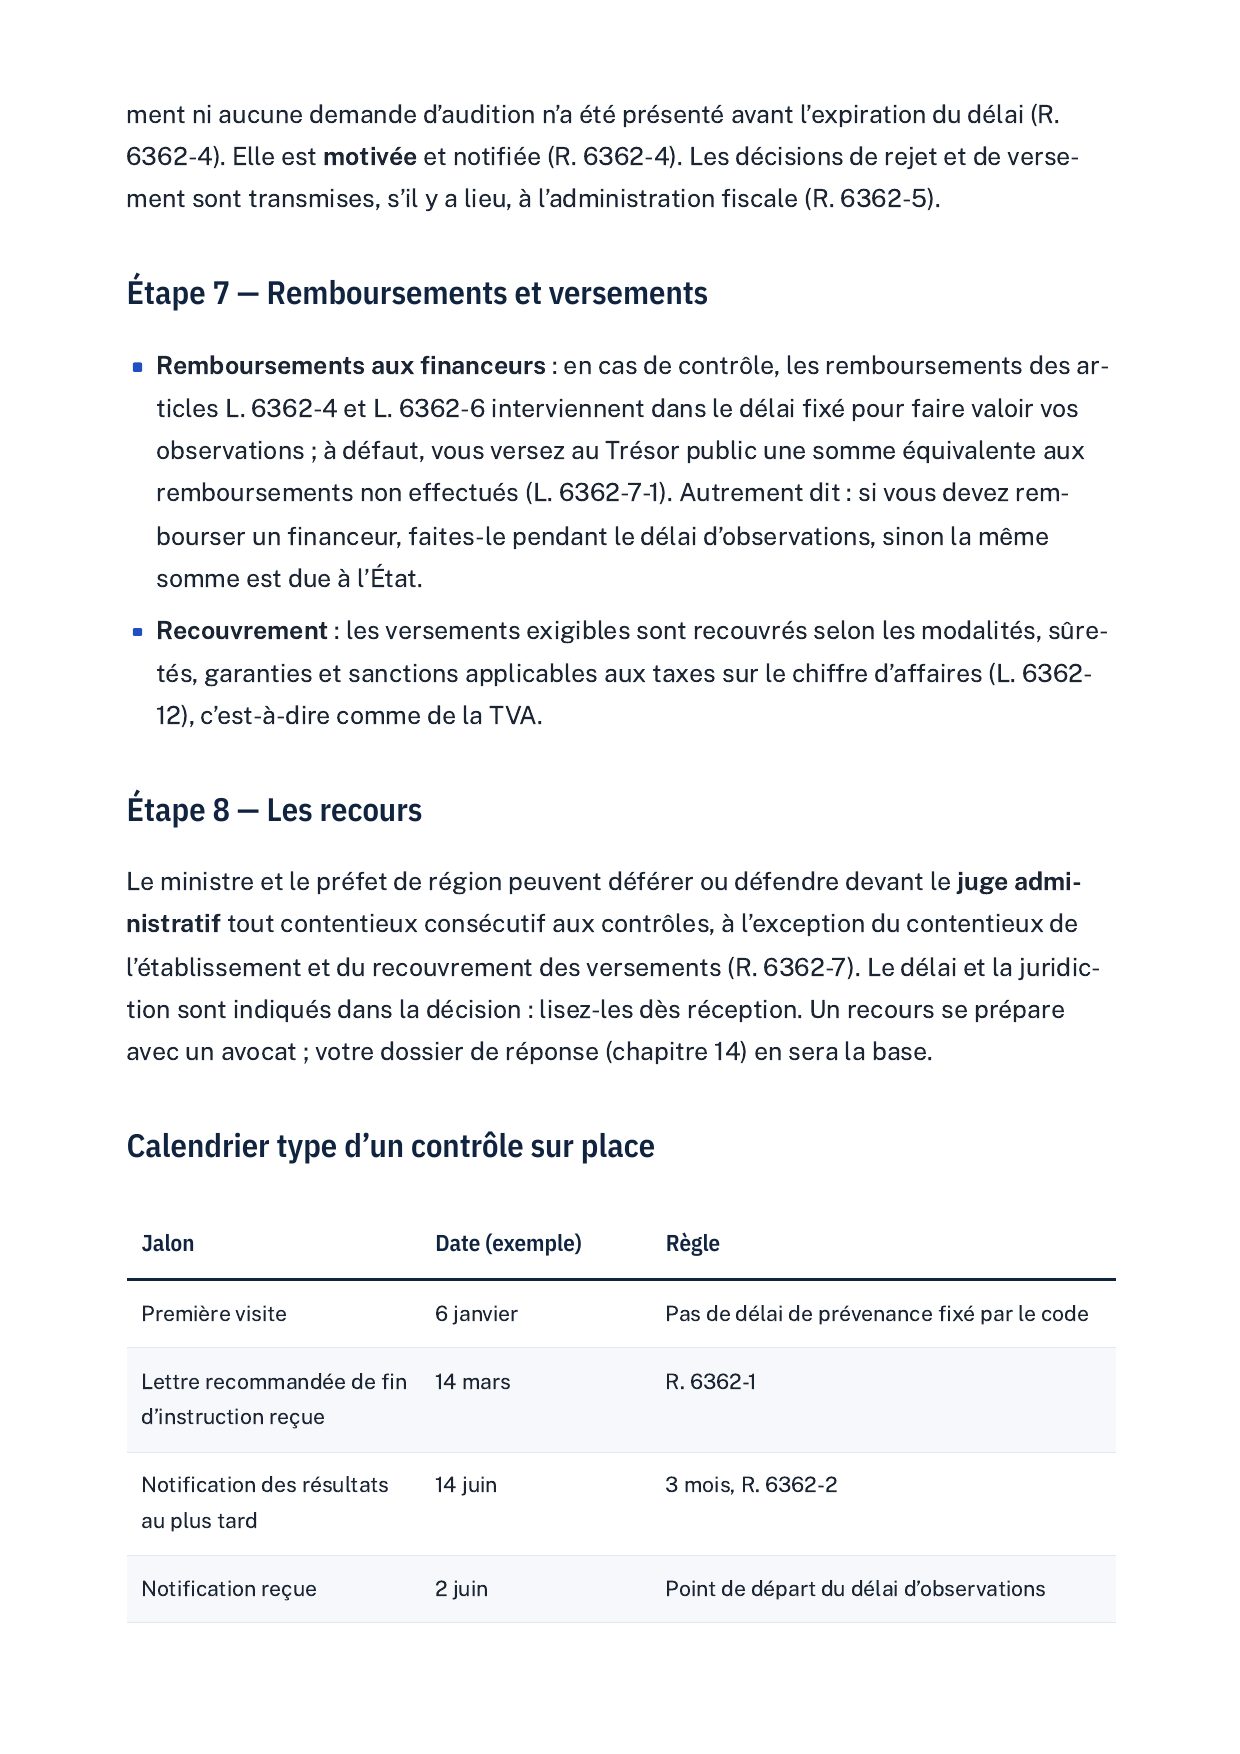
Aperçu d’une page du PDF
Pour qui ?
- Dirigeants d'organismes de formation, de CFA ou de centres de bilan qui viennent de recevoir un courrier d'un service régional de contrôle, de l'Urssaf, de la Caisse des Dépôts ou d'un opérateur de compétences
- Formateurs indépendants déclarés et micro-entrepreneurs qui facturent des formations financées (CPF, OPCO, France Travail) et veulent savoir ce qu'on peut leur demander
- Responsables administratifs et qualité qui tiennent les dossiers de formation et veulent un dossier permanent prêt à présenter
- Organismes qui font appel à des formateurs indépendants ou à des sous-traitants et veulent sécuriser ce point sensible
- Les organismes déjà poursuivis au pénal ou visés par une contrainte exécutée : ce guide explique la procédure, il ne remplace pas un avocat
- Les employeurs contrôlés sur leurs propres obligations de formation (entretien professionnel, abondement du CPF) : le guide les cite, il est écrit pour les prestataires
- Ceux qui cherchent un moyen d'éviter un contrôle : il n'en existe pas, le guide sert à le passer
La fiche gratuite ou le guide complet ?
La fiche NDA
Gratuiten ligne, sans inscription
- L’essentiel du dispositif et ses étapes
- Sources officielles citées
- Pas de procédure de contrôle pas à pas ni de calendrier des délais
- Pas de checklists ni de modèles
Le guide complet
29 € TTCpaiement unique · garantie 14 jours
- 21 chapitres, 51 pages A4
- Procédure, délais et sanctions, cas par cas
- Ce que regarde l’agent de contrôle, pièges fréquents
- Checklists et modèles prêts à copier
- Lecture en ligne et PDF, accès immédiat
Satisfait ou remboursé 14 jours · Remboursement intégral, sans justification (CGV)
- Paiement sécurisé par StripeCarte bancaire, Apple Pay ou Google Pay. Vos données bancaires ne passent pas par nos serveurs.
- Accès immédiatPage de téléchargement dès le paiement, lien aussi envoyé par e-mail.
- Prix TTC, paiement uniqueSans abonnement ni compte à créer, facture sur demande.
- Sources officielles datéesChaque règle renvoie à son texte : Légifrance, ministères, organismes.
Le sommaire complet
- 1.Le parcours en un coup d'œil2 min
- 2.Qui peut vous contrôler, et à quel titre3 min
- 3.Le contrôle administratif et financier : champ et pouvoirs(à lire ci-dessous)3 min
- 4.Le déroulé d'un contrôle de la DREETS, étape par étape4 min
- 5.Les sanctions financières, cas par cas3 min
- 6.Les sanctions sur la déclaration d'activité2 min
- 7.Ce que l'agent regarde : les obligations de l'organisme5 min
- 8.Le contrôle Urssaf4 min
- 9.La Caisse des Dépôts et le CPF3 min
- 10.Les opérateurs de compétences et les autres financeurs2 min
- 11.L'audit du certificateur1 min
- 12.Le dossier permanent : être prêt avant le courrier2 min
- 13.Pendant le contrôle : conduite à tenir1 min
- 14.Après la notification : rédiger vos observations1 min
- 15.Calendrier des délais à retenir1 min
- 16.Les pièges qui coûtent cher1 min
- 17.Checklists1 min
- 18.Modèles prêts à l'emploi3 min
- 19.FAQ2 min
- 20.Glossaire1 min
- 21.Sources officielles1 min
Le contrôle administratif et financier : champ et pouvoirs
Ce qui est contrôlé
Le contrôle « porte sur l’ensemble des moyens financiers, techniques et pédagogiques, à l’exclusion des qualités pédagogiques, mis en œuvre pour la formation professionnelle » (L. 6361-3). L’agent ne juge pas si votre formation est bonne ; il vérifie qu’elle a eu lieu, qu’elle correspond bien à une action de formation au sens du code, que les moyens annoncés existent, que l’argent reçu a servi à ce pour quoi il a été versé et que vous respectez les obligations de fonctionnement d’un organisme.
Le contrôle peut porter sur tout ou partie de l’activité, des actions ou des dépenses (L. 6361-3). Les agents peuvent utiliser une méthode d’échantillonnage et d’extrapolation pour établir les montants à reverser (L. 6361-3) : quelques dossiers défaillants peuvent donc conduire à un montant calculé sur l’ensemble de l’activité. Ils peuvent aussi solliciter l’avis d’autorités publiques ou professionnelles pour apprécier vos moyens (L. 6361-3).
Sur place ou sur pièces
Les contrôles sont opérés « soit sur place, soit sur pièces » (L. 6362-8). Un contrôle sur pièces commence souvent par une demande écrite de documents ; un contrôle sur place, par une visite dans vos locaux. Les deux peuvent se combiner.
L’identité d’emprunt pour la formation à distance
Pour contrôler les organismes dont les actions sont réalisées en tout ou partie à distance, ou auxquelles on peut s’inscrire en ligne, les agents « peuvent faire usage d’une identité d’emprunt » (L. 6362-8-1, en vigueur depuis le 27 juin 2026). Concrètement : un agent peut s’inscrire comme un client ordinaire, suivre votre tunnel de vente, votre parcours d’inscription et vos modules en ligne. Ce que vous montrez à un prospect, vous le montrez potentiellement à un contrôleur : arguments de vente, promesses de financement, relances, contenu réel des modules, accompagnement annoncé et réellement fourni.
Vos obligations face à l’agent
- Communiquer les renseignements nécessaires à sa mission (L. 6362-1).
- Présenter les pièces établissant l’origine des produits et fonds reçus, la nature et la réalité des dépenses, et justifier leur bien-fondé et leur rattachement à l’activité de formation (L. 6362-5). À défaut : décision de rejet des dépenses concernées.
- Présenter tous documents et pièces établissant les objectifs et la réalisation des actions et les moyens mis en œuvre (L. 6362-6). À défaut : actions réputées non exécutées et remboursement au cocontractant.
- Ne pas faire obstacle. Le refus de se soumettre au contrôle entraîne l’évaluation d’office des sommes dues et la suspension de l’enregistrement de votre déclaration d’activité (L. 6362-7-3), sans préjudice des sanctions pénales pour obstacle (L. 8114-1 et L. 8114-2, rendus applicables par L. 6363-2).
Jusqu’où remonte le contrôle
Le droit de reprise de l’administration s’exerce jusqu’à la fin de la troisième année qui suit celle de la clôture de l’exercice au cours duquel les fonds ont été comptabilisés (L. 6362-8-2). Il est porté à la fin de la dixième année dans trois cas (L. 6362-8-2) :
- l’organisme n’a pas respecté, au cours des deux années précédant celle de la clôture de l’exercice, au moins deux des obligations du titre consacré aux organismes de formation ou du titre consacré à la participation des employeurs ;
- l’organisme a commis l’une des manœuvres frauduleuses de l’article L. 6362-7-2 (documents établis ou utilisés intentionnellement pour obtenir indûment un paiement) ;
- des manquements sont révélés par une procédure judiciaire, une procédure devant le juge administratif ou une réclamation contentieuse.
Exemple. Des fonds d’un opérateur de compétences comptabilisés sur l’exercice clos le 31 décembre 2023 peuvent faire l’objet d’une reprise jusqu’au 31 décembre 2026 dans le cas général, et jusqu’au 31 décembre 2033 dans l’un des trois cas ci-dessus. Conséquence pratique : conservez les dossiers de formation au moins quatre exercices complets, et dix ans si vous avez le moindre doute sur un dossier ancien.
La notification des résultats du contrôle interrompt la prescription au profit du Trésor (L. 6362-9).
En images
Photos d’illustration, publiées par leurs auteurs sous licence libre.
Questions sur l’achat
+Sous quelle forme le guide est-il livré ?
Juste après le paiement, Stripe vous redirige vers votre page de téléchargement personnelle : le guide complet s'y lit en ligne et s'enregistre en PDF en un clic (bouton « Enregistrer en PDF »). Gardez l'adresse de cette page : elle reste accessible. 51 pages A4 à l'impression.
+Quelle différence avec l'ebook offert sur la fiche ?
Le guide complet va jusqu'au bout de la démarche : 21 chapitres, procédure, délais et sanctions, cas par cas, ce que regarde l’agent de contrôle, pièges fréquents, checklists et modèles prêts à copier.
+Le guide est-il à jour ?
Il est daté du 23 octobre 2026 et s'appuie sur les textes et sources officielles listés dans son dernier chapitre. Quand une règle était en cours d'évolution à cette date, le guide le signale.
+Quelle garantie ai-je ?
Garantie commerciale « satisfait ou remboursé » de 14 jours : écrivez à admin@tech-bharat.com avec votre facture Stripe, vous êtes remboursé intégralement, sans justification.
+Puis-je obtenir une facture au nom de mon entreprise ?
Oui : Stripe vous envoie un reçu par e-mail ; pour une facture à l'entreprise, écrivez-nous avec la raison sociale et l'adresse. Vendeur : Lacangel Group (TVA FR21995268018), prix TVA incluse.
+Le guide est-il édité par l'organisme de la certification ?
Non. Kit Certif est un éditeur indépendant : le guide n'est ni affilié aux organismes qui délivrent les certifications citées (Contrôles de l'organisme), ni à l'État. Les noms de dispositifs y sont cités pour les décrire.
Accès immédiat après le paiement, garantie satisfait ou remboursé de 14 jours. Voir les CGV.