Guide complet · 17 chapitres · 40 pages A4
Tout savoir sur la facturation, la TVA et la fiscalité d'un organisme de formation : devis, factures, exonération, CFE, impayés, facture électronique
Les règles en vigueur au 4 novembre 2026, tirées du code général des impôts, du code du travail, du code de commerce, du code de la commande publique et des publications de la DGFiP sur la facturation électronique, avec des exemples chiffrés, des checklists et 7 modèles prêts à copier
Le guide pour le dirigeant ou le gestionnaire d'un organisme de formation qui veut facturer juste et se faire payer : devis et convention, mentions obligatoires de la facture (y compris les quatre mentions exigées depuis le 1er septembre 2026), facturation d'une entreprise, d'un opérateur de compétences, d'un particulier ou d'un acheteur public, exonération de TVA de la formation professionnelle continue et ses limites, activités mixtes, franchise en base, sous-traitance, clients à l'étranger, acomptes et avoirs, délais de paiement et pénalités, relances, mise en demeure, injonction de payer et prescription, Chorus Pro, facture électronique, CFE, taxe sur les salaires et calendrier fiscal. Chaque règle renvoie à l'article qui la fixe.
Ce que vous aurez fini en 1 h
- Le parcours en un coup d'œil · 2 min
- Le devis et la convention : ce qui fixe le prix · 4 min
- Délais de paiement, pénalités et relances · 3 min
- Conservation, contrôles et erreurs fréquentes · 2 min
- Checklists · 2 min
13 min de lecture sur 64 : le reste du guide se consulte au fil de la démarche.
Paiement sécurisé Stripe · carte bancaire · Apple Pay · Google PayPaiement uniqueAccès immédiat
Vous payez → accès immédiat + e-mail → retrouvable à tout moment (Retrouver mes achats) · Une question : admin@tech-bharat.com
Satisfait ou remboursé 14 jours · Remboursement intégral, sans justification (CGV)
Besoin d’une veille chaque mois ? L’abonnement « Certification toujours à jour », 19,90 €/mois, sans engagement →
Pas encore décidé ? La fiche NDA donne l’essentiel gratuitement.
Édition du 4 novembre 2026 · sources listées dans le dernier chapitre
- 17
- chapitres, de la décision à l’audit
- 40
- pages A4 à l’impression
- 14 jours
- satisfait ou remboursé, sans justification
- 64 min
- de lecture, checklists et modèles compris
Vérifié sur les textes officiels
Édition à jour du 4 novembre 2026
- 6
- textes officiels cités (Légifrance, ministères, Journal officiel de l’UE)
- 16
- sources datées au total, chacune reliée à sa règle
- Relu par des professionnels du secteur, chapitre par chapitre.
- Sources primaires : textes sur Légifrance, référentiels publiés par les organismes eux-mêmes (France compétences, Cofrac…).
- Chaque délai, coût et règle renvoie à sa source, listée en fin de guide.
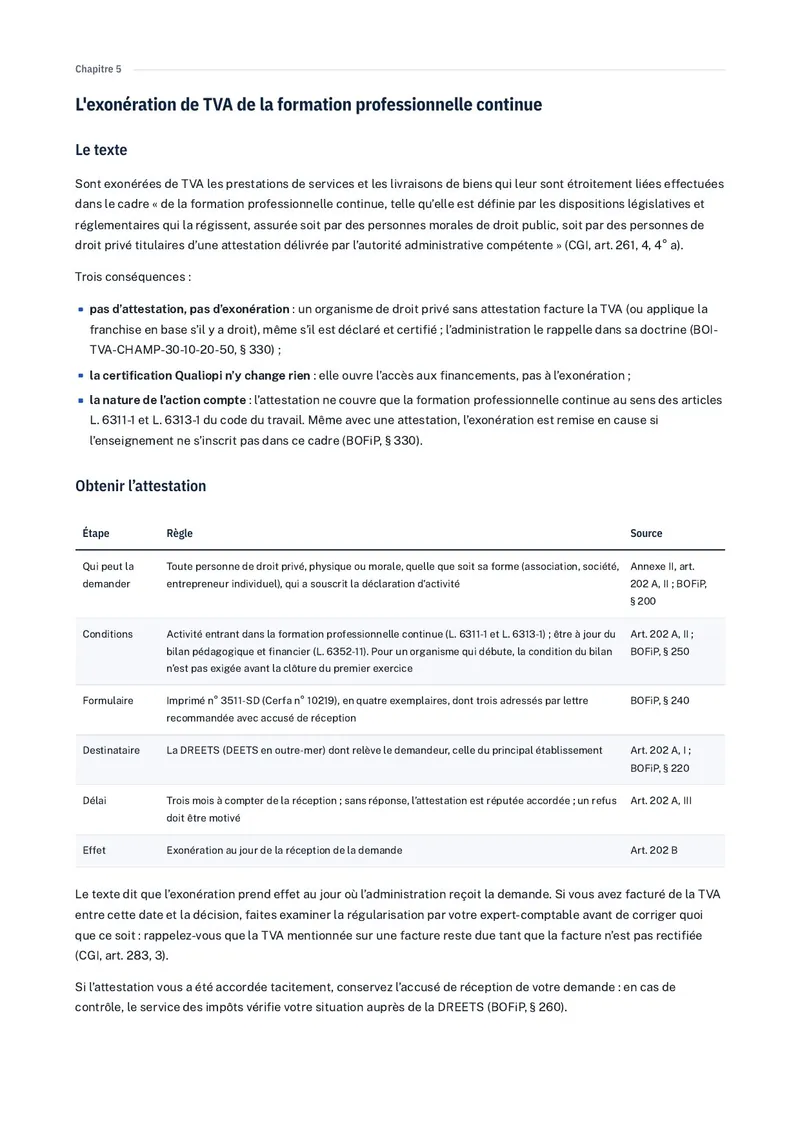
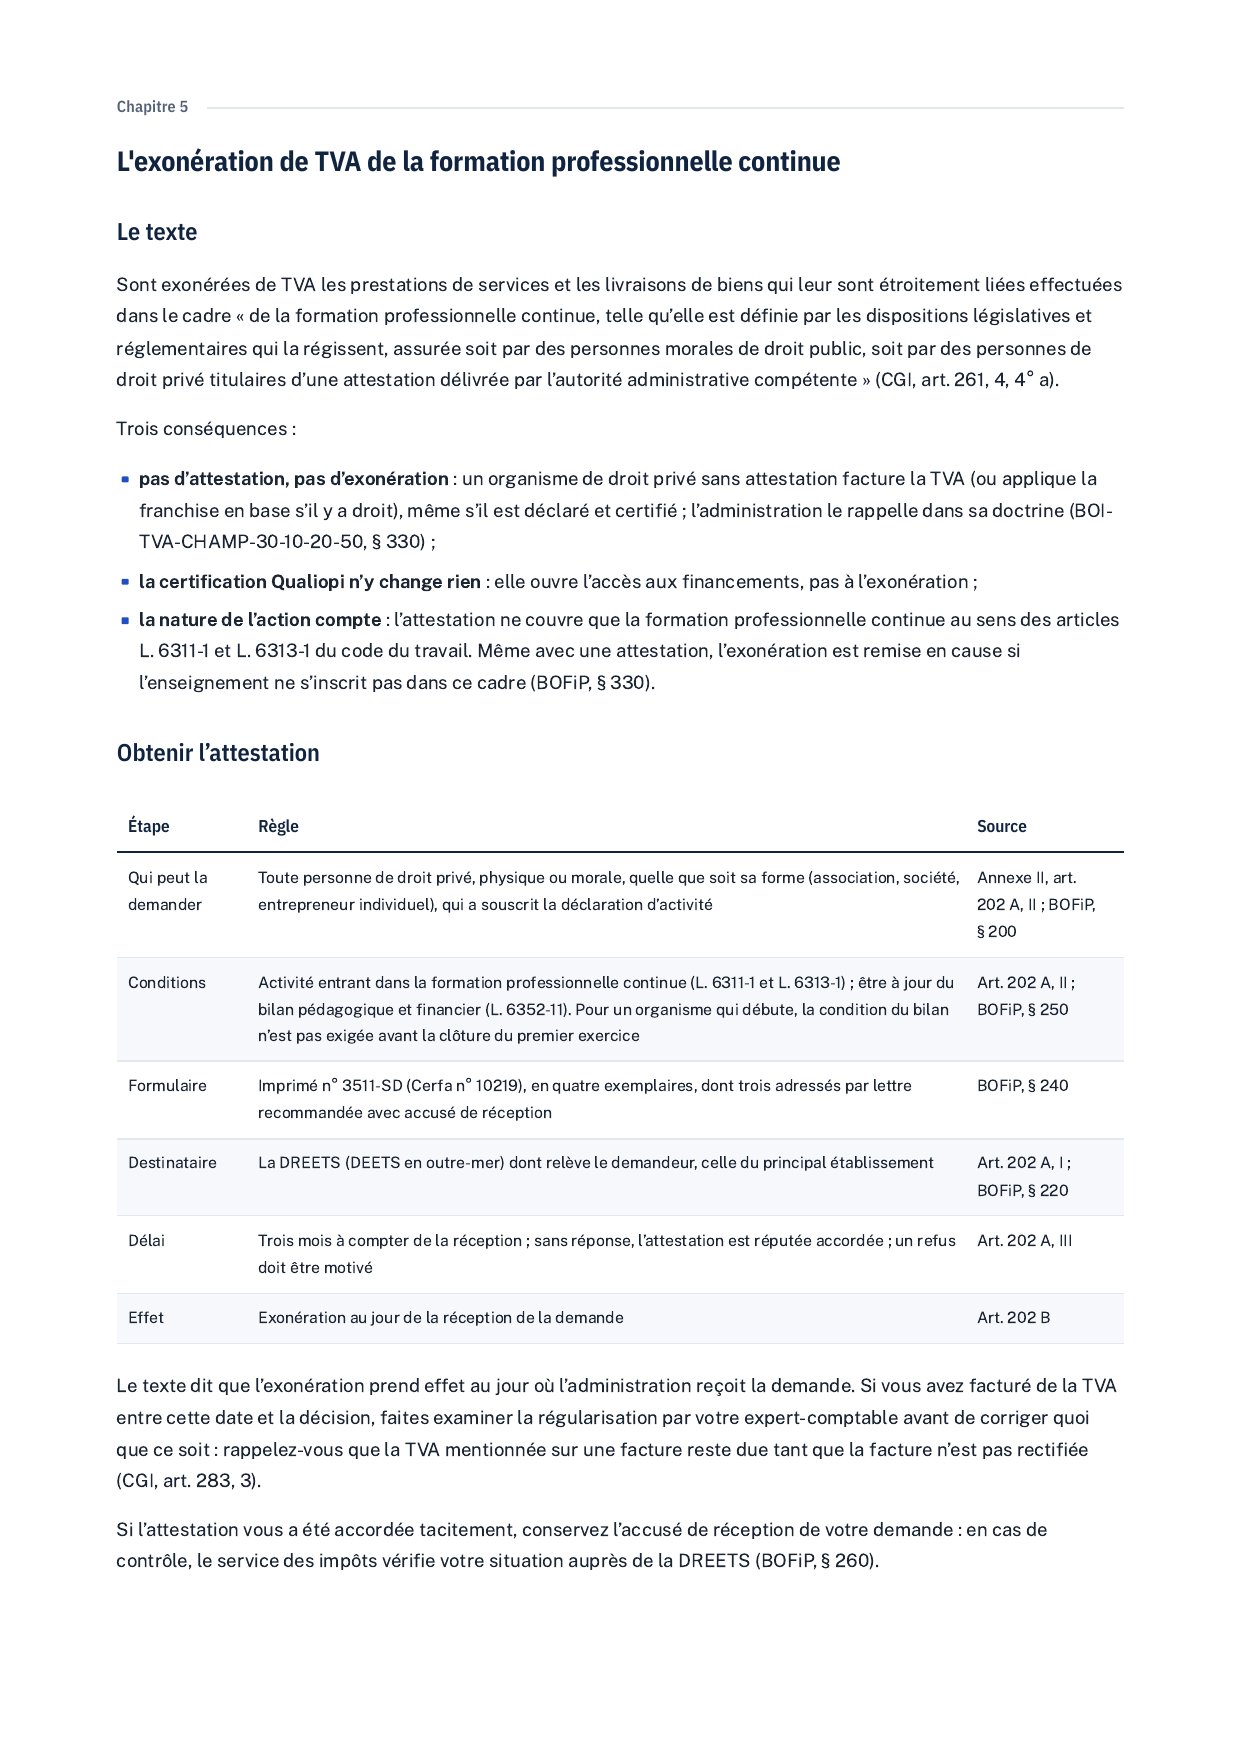
Aperçu d’une page du PDF
Pour qui ?
- Dirigeants d'organismes de formation et formateurs indépendants déclarés qui émettent eux-mêmes leurs devis et leurs factures et veulent des documents qui passent chez les entreprises, les opérateurs de compétences et les acheteurs publics
- Gestionnaires administratifs et comptables d'organismes de formation qui doivent appliquer l'exonération de TVA, traiter les activités taxables à côté et préparer la facture électronique
- Organismes qui ont des impayés, des retards de paiement d'entreprises ou de particuliers, et veulent une procédure de relance et de recouvrement dans l'ordre
- Créateurs d'organismes qui découvrent la CFE, la taxe sur les salaires et le calendrier fiscal de leur première année pleine
- Ceux qui cherchent un conseil fiscal personnalisé ou un montage d'optimisation : le guide expose les règles, il ne remplace ni un expert-comptable ni un avocat fiscaliste
- Les centres de formation d'apprentis pour le financement de leurs contrats (niveaux de prise en charge, frais annexes) : notre pack dédié aux contrats d'apprentissage le traite, ce guide ne couvre que la facturation commune à tous les organismes
- Les organismes établis hors de France : leurs règles de TVA en France sont détaillées dans notre guide consacré à l'organisme étranger qui forme en France
La fiche gratuite ou le guide complet ?
La fiche NDA
Gratuiten ligne, sans inscription
- L’essentiel du dispositif et ses étapes
- Sources officielles citées
- Pas de modèles de relance ni de grille TVA par prestation
- Pas de checklists ni de modèles
Le guide complet
39 € TTCpaiement unique · garantie 14 jours
- 17 chapitres, 40 pages A4
- Mentions, TVA, délais et procédures, article par article
- Relances, mise en demeure, calendrier fiscal et grille TVA prêts à copier
- Checklists et modèles prêts à copier
- Lecture en ligne et PDF, accès immédiat
Satisfait ou remboursé 14 jours · Remboursement intégral, sans justification (CGV)
- Paiement sécurisé par StripeCarte bancaire, Apple Pay ou Google Pay. Vos données bancaires ne passent pas par nos serveurs.
- Accès immédiatPage de téléchargement dès le paiement, lien aussi envoyé par e-mail.
- Prix TTC, paiement uniqueSans abonnement ni compte à créer, facture sur demande.
- Sources officielles datéesChaque règle renvoie à son texte : Légifrance, ministères, organismes.
Le sommaire complet
- 1.Le parcours en un coup d'œil2 min
- 2.Le devis et la convention : ce qui fixe le prix4 min
- 3.La facture : mentions obligatoires, ligne par ligne(à lire ci-dessous)6 min
- 4.Facturer selon le payeur : entreprise, OPCO, particulier, CPF, acheteur public4 min
- 5.L'exonération de TVA de la formation professionnelle continue4 min
- 6.Activités mixtes, franchise en base, sous-traitance et taxe sur les salaires5 min
- 7.La TVA quand le client ou le stagiaire est à l'étranger3 min
- 8.Acomptes, échéanciers, avoirs et annulations2 min
- 9.Délais de paiement, pénalités et relances3 min
- 10.Impayés : mise en demeure, procédures et prescription3 min
- 11.Chorus Pro et la facture électronique4 min
- 12.CFE, CVAE et autres impôts de l'organisme3 min
- 13.Conservation, contrôles et erreurs fréquentes2 min
- 14.Checklists2 min
- 15.Modèles prêts à l'emploi9 min
- 16.FAQ3 min
- 17.Sources officielles2 min
La facture : mentions obligatoires, ligne par ligne
Ce chapitre est en lecture libre sur la page du guide. Il rassemble les mentions qu’exigent le code général des impôts, le code de commerce et le code du travail, et ce qui change depuis le 1er septembre 2026.
Quand une facture est obligatoire
- Client professionnel : toute prestation de service pour une activité professionnelle fait l’objet d’une facturation, délivrée dès la réalisation de la prestation ; l’acheteur doit la réclamer (code de commerce, L. 441-9, I). Cette règle vaut même si votre formation est exonérée de TVA.
- Règle fiscale : le code général des impôts impose la facture pour les prestations fournies à un assujetti ou à une personne morale non assujettie lorsqu’elles ne sont pas exonérées (CGI, art. 289, I, 1, a), et pour les acomptes correspondants (c). Une formation exonérée n’entre donc pas dans cette obligation fiscale, mais elle reste soumise à celle du code de commerce dès que le client est un professionnel.
- Particulier : ni le code de commerce ni l’article 289 n’imposent de facture pour une formation exonérée vendue à un particulier. Délivrez-en une quand même : le stagiaire en a besoin pour ses justificatifs, et votre bilan pédagogique et financier reprend « le montant des factures émises » (code du travail, R. 6352-22, 4°).
La facture est émise en principe dès la réalisation de la prestation ; une facture périodique peut regrouper les prestations d’un même mois pour un même client, établie au plus tard à la fin du mois (CGI, art. 289, I, 3). Vous conservez un double de chaque facture (art. 289, I, 4). Un document qui modifie une facture en y faisant référence de façon non équivoque (un avoir, par exemple) est assimilé à une facture et doit porter toutes les mentions (art. 289, I, 5).
Les mentions fiscales (article 242 nonies A de l’annexe II)
Les mentions applicables à un organisme de formation français qui facture en France :
- Identité des deux parties : nom complet, numéro SIREN et adresse de l’organisme et de son client (1°). Le SIREN du client fait partie des mentions exigées depuis le 1er septembre 2026.
- Numéro de TVA intracommunautaire de l’organisme, s’il en a un (2°).
- Date d’émission (6°).
- Numéro unique, fondé sur une séquence chronologique et continue ; des séries distinctes sont possibles si l’activité le justifie, à condition d’en faire un usage constant (7°).
- Adresse de livraison des biens si elle diffère de l’adresse du client (7° bis) : elle concerne les livraisons de biens ; une facture de formation seule n’en a en principe pas besoin.
- Pour chaque prestation : quantité, dénomination précise, prix unitaire hors taxe, et taux de TVA applicable ou le bénéfice d’une exonération (8°).
- Catégorie d’opération : livraisons de biens, prestations de services, ou les deux (8° bis). Pour une formation : « Prestations de services ».
- Rabais, remises, ristournes ou escomptes acquis et chiffrables (9°).
- Date de la prestation ou de son achèvement, si elle diffère de la date d’émission (10°).
- Montants : par taux, total hors taxe et taxe correspondante, et montant de la taxe à payer (11°).
- Option pour le paiement de la TVA d’après les débits, si vous l’avez prise (11° bis). Pour les prestations de services, la TVA est exigible à l’encaissement sauf option (CGI, art. 269, 2, c) : la plupart des organismes n’ont rien à écrire ici.
- En cas d’exonération, la référence au texte du code général des impôts ou de la directive, ou toute mention indiquant que l’opération est exonérée (12°).
- Autoliquidation : la mention « Autoliquidation » quand c’est le client qui doit la TVA, par exemple un client assujetti établi dans un autre État de l’Union (13° ; chapitre 7), avec le numéro de TVA du client (4°).
Les quatre mentions arrivées avec le décret n° 2024-1195 du 21 décembre 2024 (SIREN du client, adresse de livraison si elle diffère, catégorie d’opération, option pour les débits) sont celles que la DGFiP présente comme les données d’adressage de la facture électronique. Elles s’appliquent aux factures émises à compter du 1er septembre 2026, y compris quand vous n’êtes pas encore tenu d’émettre des factures électroniques.
Les mentions commerciales (article L. 441-9 du code de commerce)
Entre professionnels, la facture mentionne aussi :
- l’adresse de facturation des parties si elle diffère de leur adresse ;
- la date à laquelle le règlement doit intervenir ;
- les conditions d’escompte en cas de paiement anticipé (ou « pas d’escompte pour paiement anticipé ») ;
- le taux des pénalités exigibles le jour suivant la date de règlement ;
- le montant de l’indemnité forfaitaire pour frais de recouvrement, 40 € (D. 441-5) ;
- le numéro du bon de commande quand l’acheteur en a établi un.
Un manquement est passible d’une amende administrative de 75 000 € pour une personne physique et 375 000 € pour une personne morale au plus, doublée en cas de réitération dans les deux ans (L. 441-9, II).
Les mentions liées à votre forme juridique
- Entreprise immatriculée au registre du commerce et des sociétés : le numéro unique d’identification, la mention « RCS » suivie de la ville du greffe, le lieu du siège social (code de commerce, R. 123-237).
- Entrepreneur individuel immatriculé : la dénomination incorporant votre nom, précédée ou suivie de « entrepreneur individuel » ou « EI » (R. 123-237, 9°).
- Société : la dénomination précédée ou suivie de la forme (SARL, SAS…) et, pour une SARL notamment, le montant du capital social (R. 123-238).
Les mentions propres à la formation
- Mention d’exonération : « Exonération de TVA, article 261, 4, 4° a du CGI » si vous détenez l’attestation (chapitre 5).
- Ou mention de franchise : « TVA non applicable, article 293 B du CGI » si vous êtes en franchise en base sans attestation (CGI, art. 293 E, II ; chapitre 6). Les deux ne se cumulent pas sur une même ligne : choisissez celle qui correspond à votre situation réelle.
- Numéro de déclaration d’activité sous la forme de R. 6351-6, obligatoire sur la facture quand il n’y a ni convention ni devis ni bon de commande qui le porte.
- Références de l’action : intitulé identique à la convention, dates, nombre d’heures, nom du ou des stagiaires si le financeur le demande, numéro de dossier de prise en charge pour un opérateur de compétences.
Les sanctions fiscales
- Toute omission ou inexactitude dans une facture : amende de 15 € par omission, plafonnée par facture au quart du montant facturé (CGI, art. 1737, II).
- Facture ne correspondant pas à une prestation réelle : amende égale à 50 % du montant facturé (art. 1737, I, 2).
- Ces amendes (sauf celle du I, 2) ne s’appliquent pas à la première infraction de l’année et des trois années précédentes si elle est réparée spontanément ou dans les trente jours d’une première demande de l’administration (art. 1737, V).
- Si vous écrivez de la TVA sur une facture, vous la devez du seul fait de l’avoir facturée, même si la prestation était exonérée (CGI, art. 283, 3). C’est l’erreur la plus coûteuse : un organisme exonéré qui facture « 20 % de TVA » par habitude doit reverser cette TVA.
Facture, avoir, duplicata : ce qui se corrige comment
| Situation | Bonne pratique | Pourquoi |
|---|---|---|
| Erreur sur une facture déjà envoyée | Avoir qui annule (référence de la facture d’origine), puis nouvelle facture | La numérotation ne peut pas avoir de trou ni de doublon |
| Facture perdue par le client | Duplicata portant la mention « duplicata » et le même numéro | Ce n’est pas une nouvelle facture |
| Remise accordée après coup | Avoir partiel avec référence à la facture | L’avoir est assimilé à une facture (CGI, art. 289, I, 5) |
| Formation annulée avant réalisation, acompte encaissé | Avoir ou remboursement selon les conditions convenues | Chapitre 8 |
En images
Photos d’illustration, publiées par leurs auteurs sous licence libre.
Questions sur l’achat
+Sous quelle forme le guide est-il livré ?
Juste après le paiement, Stripe vous redirige vers votre page de téléchargement personnelle : le guide complet s'y lit en ligne et s'enregistre en PDF en un clic (bouton « Enregistrer en PDF »). Gardez l'adresse de cette page : elle reste accessible. 40 pages A4 à l'impression.
+Quelle différence avec l'ebook offert sur la fiche ?
Le guide complet va jusqu'au bout de la démarche : 17 chapitres, mentions, TVA, délais et procédures, article par article, relances, mise en demeure, calendrier fiscal et grille TVA prêts à copier, checklists et modèles prêts à copier.
+Le guide est-il à jour ?
Il est daté du 4 novembre 2026 et s'appuie sur les textes et sources officielles listés dans son dernier chapitre. Quand une règle était en cours d'évolution à cette date, le guide le signale.
+Quelle garantie ai-je ?
Garantie commerciale « satisfait ou remboursé » de 14 jours : écrivez à admin@tech-bharat.com avec votre facture Stripe, vous êtes remboursé intégralement, sans justification.
+Puis-je obtenir une facture au nom de mon entreprise ?
Oui : Stripe vous envoie un reçu par e-mail ; pour une facture à l'entreprise, écrivez-nous avec la raison sociale et l'adresse. Vendeur : Lacangel Group (TVA FR21995268018), prix TVA incluse.
+Le guide est-il édité par l'organisme de la certification ?
Non. Kit Certif est un éditeur indépendant : le guide n'est ni affilié aux organismes qui délivrent les certifications citées (Facturation et TVA de l'organisme), ni à l'État. Les noms de dispositifs y sont cités pour les décrire.
Accès immédiat après le paiement, garantie satisfait ou remboursé de 14 jours. Voir les CGV.