Guide complet · 18 chapitres · 44 pages A4
Tout savoir sur l'organisme de formation établi à l'étranger qui forme en France : déclaration d'activité, représentant, certification Qualiopi, financements, TVA et formateurs détachés
Le droit en vigueur au 23 octobre 2026 (code du travail consulté ce jour, code général des impôts consolidé de septembre 2026), situation par situation : Union européenne ou pays tiers, intervention occasionnelle ou régulière, présentiel ou à distance, entreprises ou particuliers, avec arbre de décision, rétroplanning, checklists et modèles
Le guide pour l'organisme de formation, l'école en ligne ou le formateur établi hors de France (Belgique, Suisse, Luxembourg, Maroc, Tunisie, Canada, Royaume-Uni…) qui veut former des stagiaires en France et accéder aux financements français : quand la déclaration d'activité est obligatoire, qui peut être votre représentant domicilié en France, comment remplir le Cerfa 10782 pour un organisme sans établissement en France, comment obtenir la certification Qualiopi, ce que changent OPCO, CPF et France Travail, où la TVA est due (présentiel, classe virtuelle, entreprises, particuliers), et ce qu'il faut faire quand vous envoyez vos salariés former en France. Chaque règle renvoie à son article.
Ce que vous aurez fini en 1 h
- Le parcours en un coup d'œil · 2 min
- Êtes-vous dans le champ du droit français de la formation ? · 2 min
- La démarche pas à pas · 2 min
- Les pièges qui coûtent cher · 1 min
- Checklists · 1 min
8 min de lecture sur 41 : le reste du guide se consulte au fil de la démarche.
Paiement sécurisé Stripe · carte bancaire · Apple Pay · Google PayPaiement uniqueAccès immédiat
Vous payez → accès immédiat + e-mail → retrouvable à tout moment (Retrouver mes achats) · Une question : admin@tech-bharat.com
Satisfait ou remboursé 14 jours · Remboursement intégral, sans justification (CGV)
Besoin d’une veille chaque mois ? L’abonnement « Certification toujours à jour », 19,90 €/mois, sans engagement →
Pas encore décidé ? La fiche Qualiopi donne l’essentiel gratuitement.
Édition du 23 octobre 2026 · sources listées dans le dernier chapitre
- 18
- chapitres, de la décision à l’audit
- 44
- pages A4 à l’impression
- 14 jours
- satisfait ou remboursé, sans justification
- 41 min
- de lecture, checklists et modèles compris
Vérifié sur les textes officiels
Édition à jour du 23 octobre 2026
- 0
- textes officiels cités (Légifrance, ministères, Journal officiel de l’UE)
- 0
- sources datées au total, chacune reliée à sa règle
- Relu par des professionnels du secteur, chapitre par chapitre.
- Sources primaires : textes sur Légifrance, référentiels publiés par les organismes eux-mêmes (France compétences, Cofrac…).
- Chaque délai, coût et règle renvoie à sa source, listée en fin de guide.
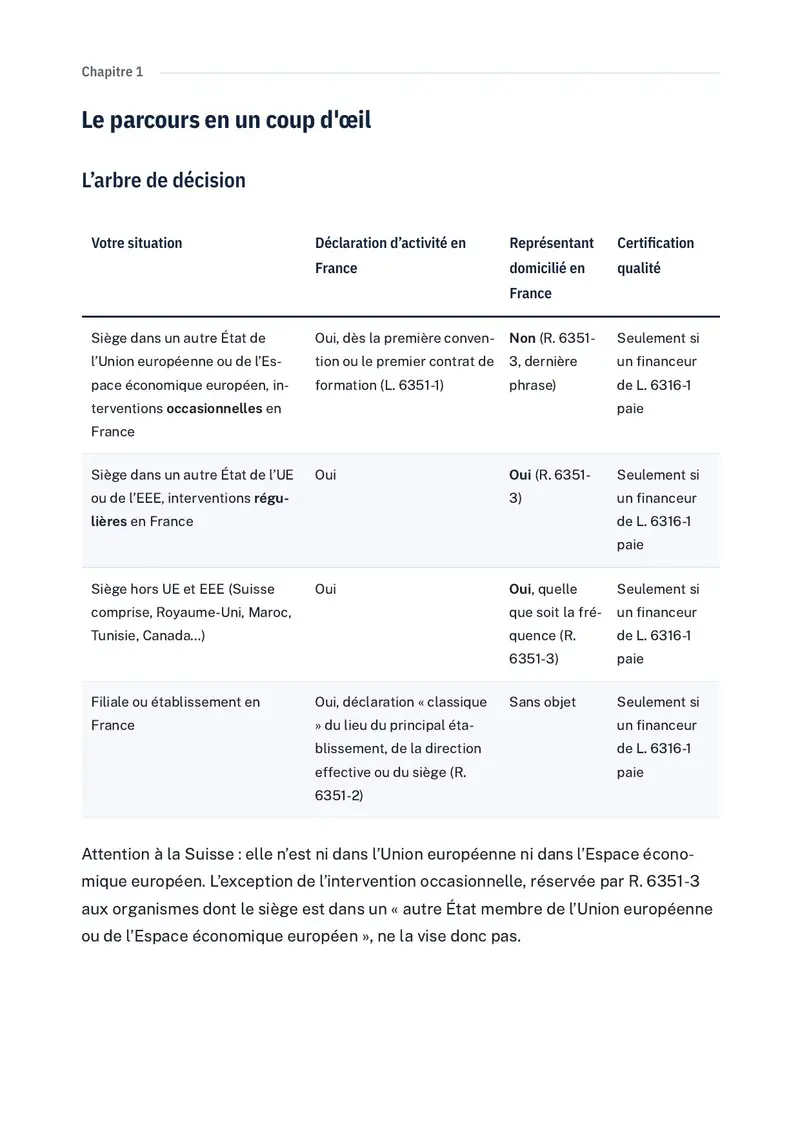
Aperçu d’une page du PDF
Pour qui ?
- Organismes de formation, écoles en ligne et cabinets établis dans un autre pays de l'Union européenne, en Suisse ou hors d'Europe qui ont des clients ou des stagiaires en France
- Formateurs indépendants installés à l'étranger qui forment des salariés d'entreprises françaises, en présentiel ou à distance
- Groupes étrangers qui hésitent entre intervenir depuis l'étranger et créer une filiale ou un établissement en France
- Organismes français qui accueillent un partenaire étranger et veulent vérifier qu'il est en règle
- Les organismes établis en France qui vendent à l'étranger : leur cas est traité dans les articles du site sur la TVA à l'export
- Les établissements d'enseignement supérieur étrangers qui délivrent leurs propres diplômes à des étudiants en formation initiale : ce guide traite de la formation professionnelle
- Ceux qui cherchent un montage pour échapper aux règles françaises : quand l'activité en France est habituelle, ce sont les règles françaises qui s'appliquent
La fiche gratuite ou le guide complet ?
La fiche Qualiopi
Gratuiten ligne, sans inscription
- L’essentiel du dispositif et ses étapes
- Sources officielles citées
- Pas d’arbre de décision ni de rétroplanning
- Pas de checklists ni de modèles
Le guide complet
29 € TTCpaiement unique · garantie 14 jours
- 18 chapitres, 44 pages A4
- Arbre de décision, TVA et rétroplanning
- Situations particulières, pièges fréquents
- Checklists et modèles prêts à copier
- Lecture en ligne et PDF, accès immédiat
Satisfait ou remboursé 14 jours · Remboursement intégral, sans justification (CGV)
- Paiement sécurisé par StripeCarte bancaire, Apple Pay ou Google Pay. Vos données bancaires ne passent pas par nos serveurs.
- Accès immédiatPage de téléchargement dès le paiement, lien aussi envoyé par e-mail.
- Prix TTC, paiement uniqueSans abonnement ni compte à créer, facture sur demande.
- Sources officielles datéesChaque règle renvoie à son texte : Légifrance, ministères, organismes.
Le sommaire complet
- 1.Le parcours en un coup d'œil2 min
- 2.Êtes-vous dans le champ du droit français de la formation ?(à lire ci-dessous)2 min
- 3.La déclaration d'activité d'un organisme sans établissement en France4 min
- 4.Le représentant domicilié en France2 min
- 5.Vos obligations une fois déclaré : les mêmes qu'un organisme français3 min
- 6.Les situations particulières2 min
- 7.La certification qualité (Qualiopi)3 min
- 8.Les financements français et leurs conditions1 min
- 9.La TVA d'un organisme étranger qui forme en France4 min
- 10.Vos salariés envoyés former en France : le détachement3 min
- 11.Les données personnelles de vos stagiaires1 min
- 12.La démarche pas à pas2 min
- 13.Les pièges qui coûtent cher1 min
- 14.Checklists1 min
- 15.Modèles prêts à l'emploi4 min
- 16.FAQ2 min
- 17.Glossaire1 min
- 18.Sources officielles1 min
Êtes-vous dans le champ du droit français de la formation ?
Ce qu’est une action de formation
Le code du travail range parmi les « actions concourant au développement des compétences » les actions de formation, les bilans de compétences, les actions de validation des acquis de l’expérience et les actions de formation par apprentissage (L. 6313-1). L’action de formation « se définit comme un parcours pédagogique permettant d’atteindre un objectif professionnel » ; elle peut être réalisée en tout ou partie à distance, ou en situation de travail (L. 6313-2).
Conséquence pour vous : la distance ne vous sort pas du champ. Un module en ligne suivi depuis Lyon par le salarié d’une entreprise française est une action de formation au sens de L. 6313-2, même si votre plateforme est hébergée à Montréal.
Qui doit se déclarer
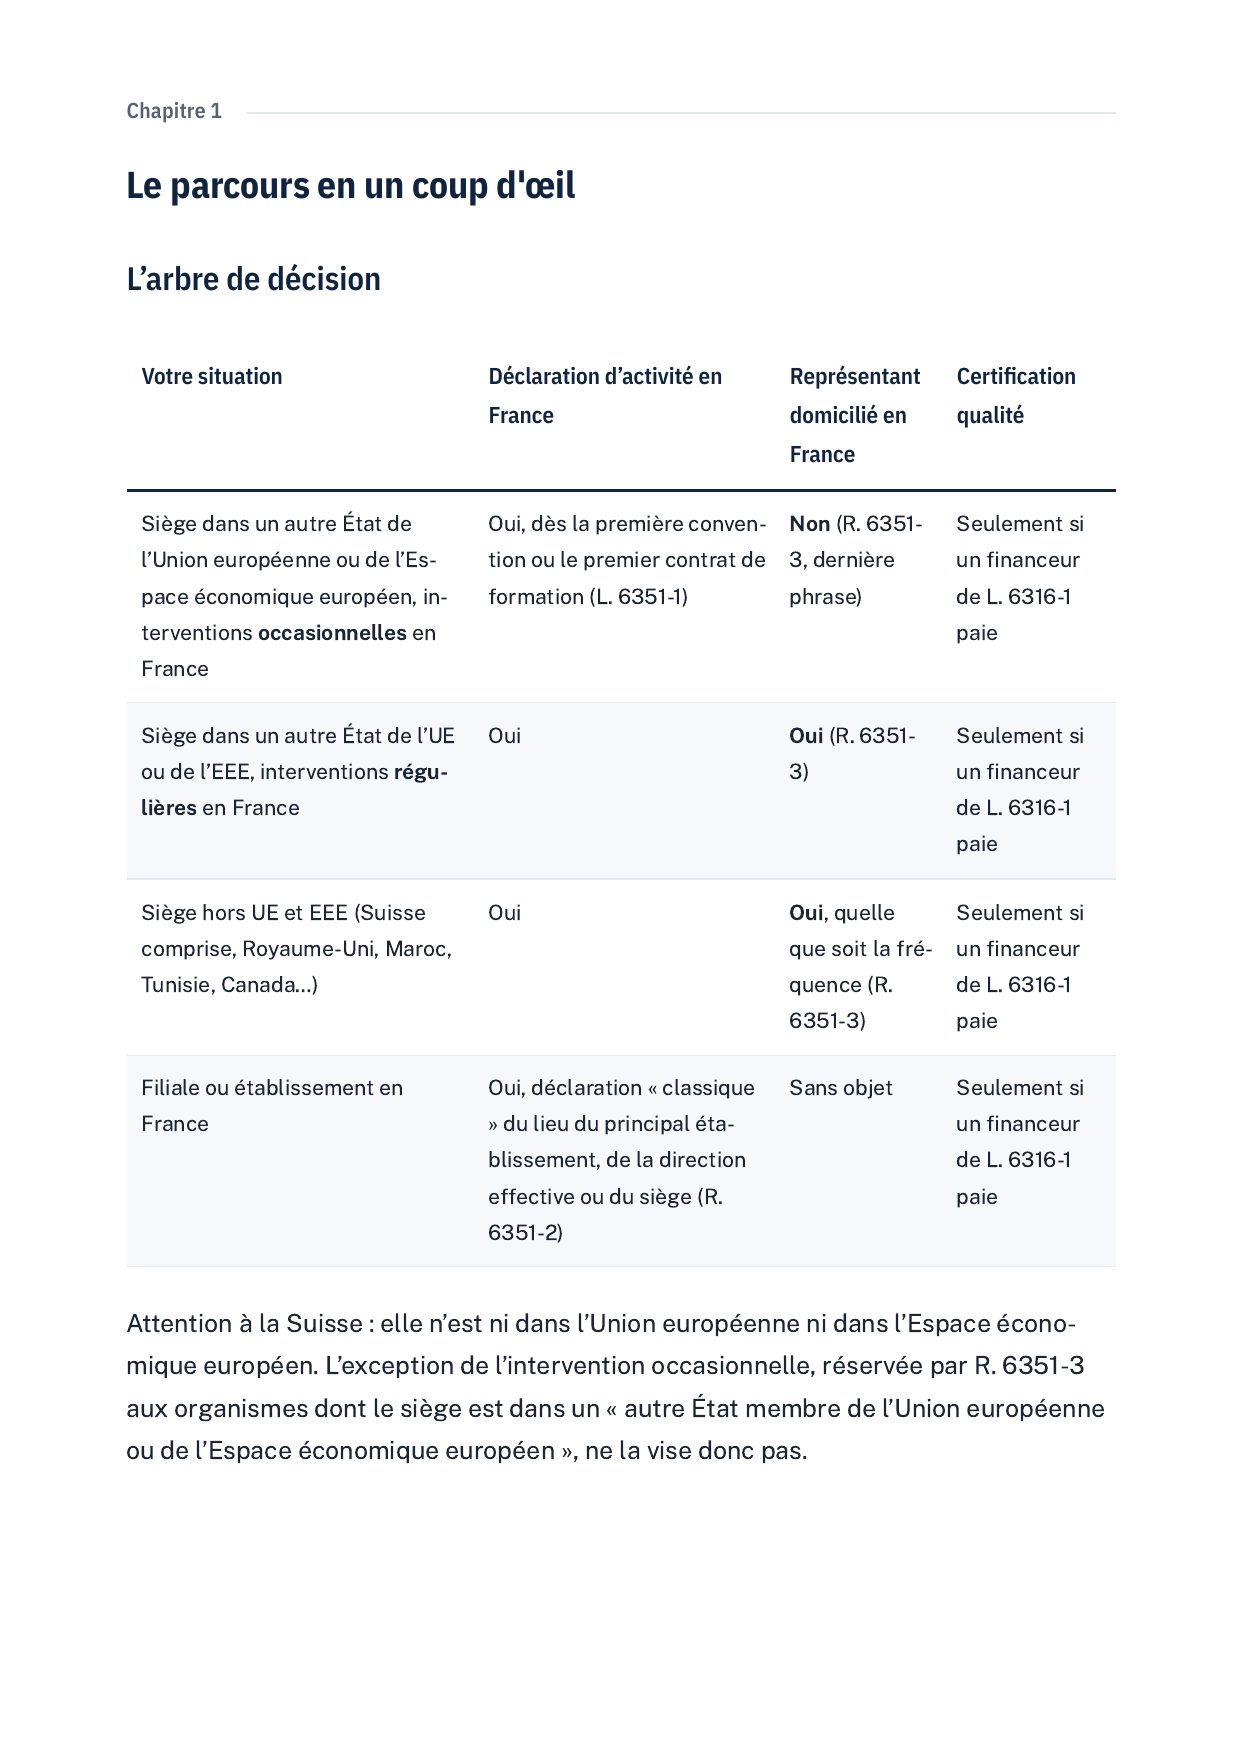
« Toute personne qui réalise des actions prévues à l’article L. 6313-1 dépose auprès de l’autorité administrative une déclaration d’activité, dès la conclusion de la première convention de formation professionnelle ou du premier contrat de formation professionnelle » (L. 6351-1). Le texte ne distingue pas selon le lieu d’établissement ; c’est l’article R. 6351-3 qui organise le cas des organismes dont le siège est hors de France, en parlant de ceux « qui exercent leur activité sur le territoire français ».
Le code ne définit pas ce que veut dire « exercer son activité sur le territoire français » pour une formation entièrement à distance, ni où passe la frontière entre l’intervention « occasionnelle » et l’intervention régulière. Ce sont des appréciations de fait. Deux réflexes :
- décrivez votre situation par écrit au service régional de contrôle de la DREETS compétente avant de vous engager (modèle 4 du chapitre 15) ;
- raisonnez en fonction de vos clients : si vous concluez des conventions avec des entreprises françaises ou des contrats avec des particuliers en France, et surtout si vous visez des financements français, vous êtes de fait dans le système, et la déclaration est la porte d’entrée.
Pourquoi la déclaration est votre intérêt, même quand vous hésitez
- Les financements la supposent : le référencement sur le service dématérialisé du CPF exige d’être enregistré (L. 6323-9-1, 1°) ; la certification qualité vise les prestataires « mentionnés à l’article L. 6351-1 » (L. 6316-1).
- L’exonération de TVA de la formation professionnelle continue la suppose : seules les personnes qui ont souscrit la déclaration de L. 6351-1 peuvent obtenir l’attestation qui ouvre l’exonération (article 202 A, II, de l’annexe II au CGI ; chapitre 9).
- Vos clients français la demandent : une entreprise qui fait financer la formation par son opérateur de compétences devra fournir une convention portant votre numéro.
En images
Photos d’illustration, publiées par leurs auteurs sous licence libre.
Questions sur l’achat
+Sous quelle forme le guide est-il livré ?
Juste après le paiement, Stripe vous redirige vers votre page de téléchargement personnelle : le guide complet s'y lit en ligne et s'enregistre en PDF en un clic (bouton « Enregistrer en PDF »). Gardez l'adresse de cette page : elle reste accessible. 44 pages A4 à l'impression.
+Quelle différence avec l'ebook offert sur la fiche ?
Le guide complet va jusqu'au bout de la démarche : 18 chapitres, arbre de décision, TVA et rétroplanning, situations particulières, pièges fréquents, checklists et modèles prêts à copier.
+Le guide est-il à jour ?
Il est daté du 23 octobre 2026 et s'appuie sur les textes et sources officielles listés dans son dernier chapitre. Quand une règle était en cours d'évolution à cette date, le guide le signale.
+Quelle garantie ai-je ?
Garantie commerciale « satisfait ou remboursé » de 14 jours : écrivez à admin@tech-bharat.com avec votre facture Stripe, vous êtes remboursé intégralement, sans justification.
+Puis-je obtenir une facture au nom de mon entreprise ?
Oui : Stripe vous envoie un reçu par e-mail ; pour une facture à l'entreprise, écrivez-nous avec la raison sociale et l'adresse. Vendeur : Lacangel Group (TVA FR21995268018), prix TVA incluse.
+Le guide est-il édité par l'organisme de la certification ?
Non. Kit Certif est un éditeur indépendant : le guide n'est ni affilié aux organismes qui délivrent les certifications citées (Organisme étranger), ni à l'État. Les noms de dispositifs y sont cités pour les décrire.
Accès immédiat après le paiement, garantie satisfait ou remboursé de 14 jours. Voir les CGV.