Guide complet · 20 chapitres · 43 pages A4
Tout savoir sur la déclaration, l'agrément et l'autorisation des services à la personne : choisir le bon régime, déposer sur NOVA, facturer et rester en règle
Le droit en vigueur au 22 octobre 2026 (code du travail consolidé du 8 octobre 2026, dispense de la condition d'activité exclusive depuis 2025, cahier des charges de l'agrément de 2024, services autonomie à domicile), article par article, avec calculs, calendrier, checklists et modèles
Le guide pour créer ou mettre en règle un organisme de services à la personne : les 26 activités et le régime de chacune, prestataire ou mandataire, la déclaration sur NOVA, la condition d'activité exclusive et sa dispense à 30 %, l'agrément (garde d'enfants de moins de 3 ans, publics fragiles en mandataire), l'autorisation du département, le crédit d'impôt et l'avance immédiate de vos clients, le taux de TVA de chaque activité, devis, factures, attestations fiscales et états statistiques. Chaque règle renvoie à son article.
Ce que vous aurez fini en 1 h
- Le parcours en un coup d'œil · 1 min
- Prix, devis, factures, attestation fiscale · 2 min
- La démarche pas à pas et le rétroplanning · 2 min
- Budget · 1 min
- Les pièges qui coûtent cher · 1 min
7 min de lecture sur 33 : le reste du guide se consulte au fil de la démarche.
Paiement sécurisé Stripe · carte bancaire · Apple Pay · Google PayPaiement uniqueAccès immédiat
Vous payez → accès immédiat + e-mail → retrouvable à tout moment (Retrouver mes achats) · Une question : admin@tech-bharat.com
Satisfait ou remboursé 14 jours · Remboursement intégral, sans justification (CGV)
Besoin d’une veille chaque mois ? L’abonnement « Certification toujours à jour », 19,90 €/mois, sans engagement →
Pas encore décidé ? La fiche Services à la personne donne l’essentiel et un ebook d’introduction offert.
Édition du 22 octobre 2026 · sources listées dans le dernier chapitre
- 20
- chapitres, de la décision à l’audit
- 43
- pages A4 à l’impression
- 14 jours
- satisfait ou remboursé, sans justification
- 33 min
- de lecture, checklists et modèles compris
Vérifié sur les textes officiels
Édition à jour du 22 octobre 2026
- 7
- textes officiels cités (Légifrance, ministères, Journal officiel de l’UE)
- 10
- sources datées au total, chacune reliée à sa règle
- Relu par des professionnels du secteur, chapitre par chapitre.
- Sources primaires : textes sur Légifrance, référentiels publiés par les organismes eux-mêmes (France compétences, Cofrac…).
- Chaque délai, coût et règle renvoie à sa source, listée en fin de guide.
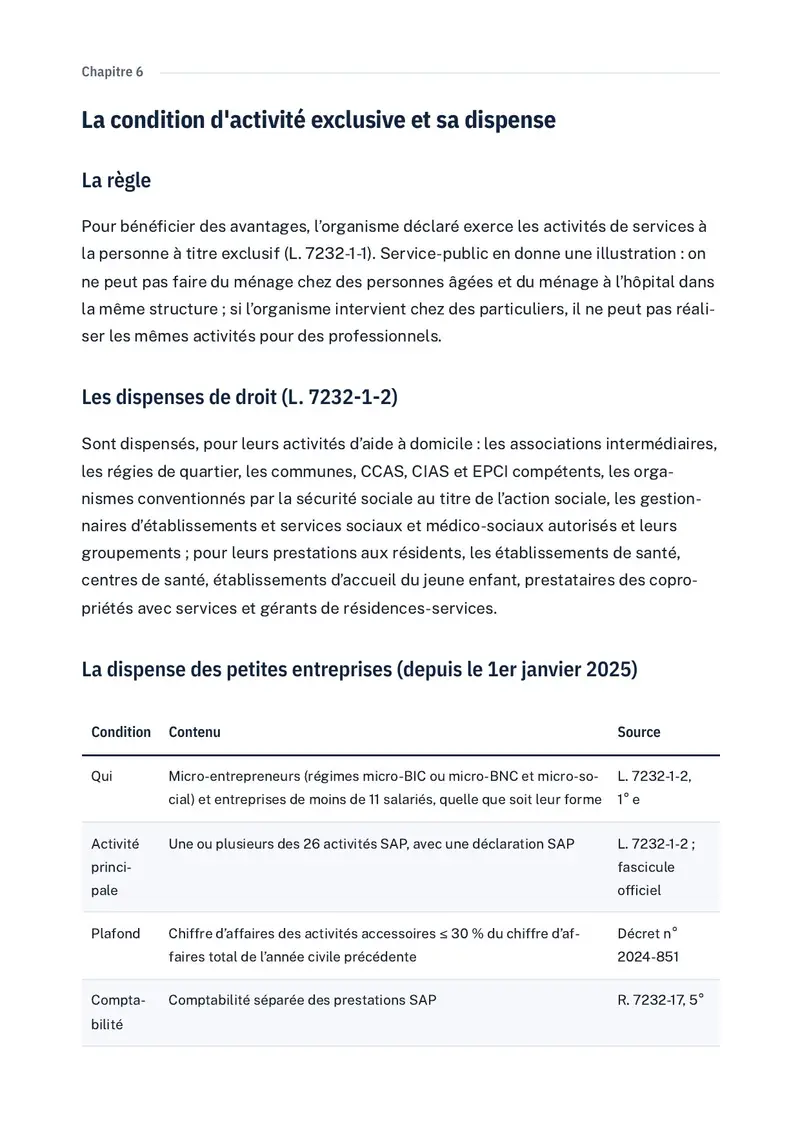
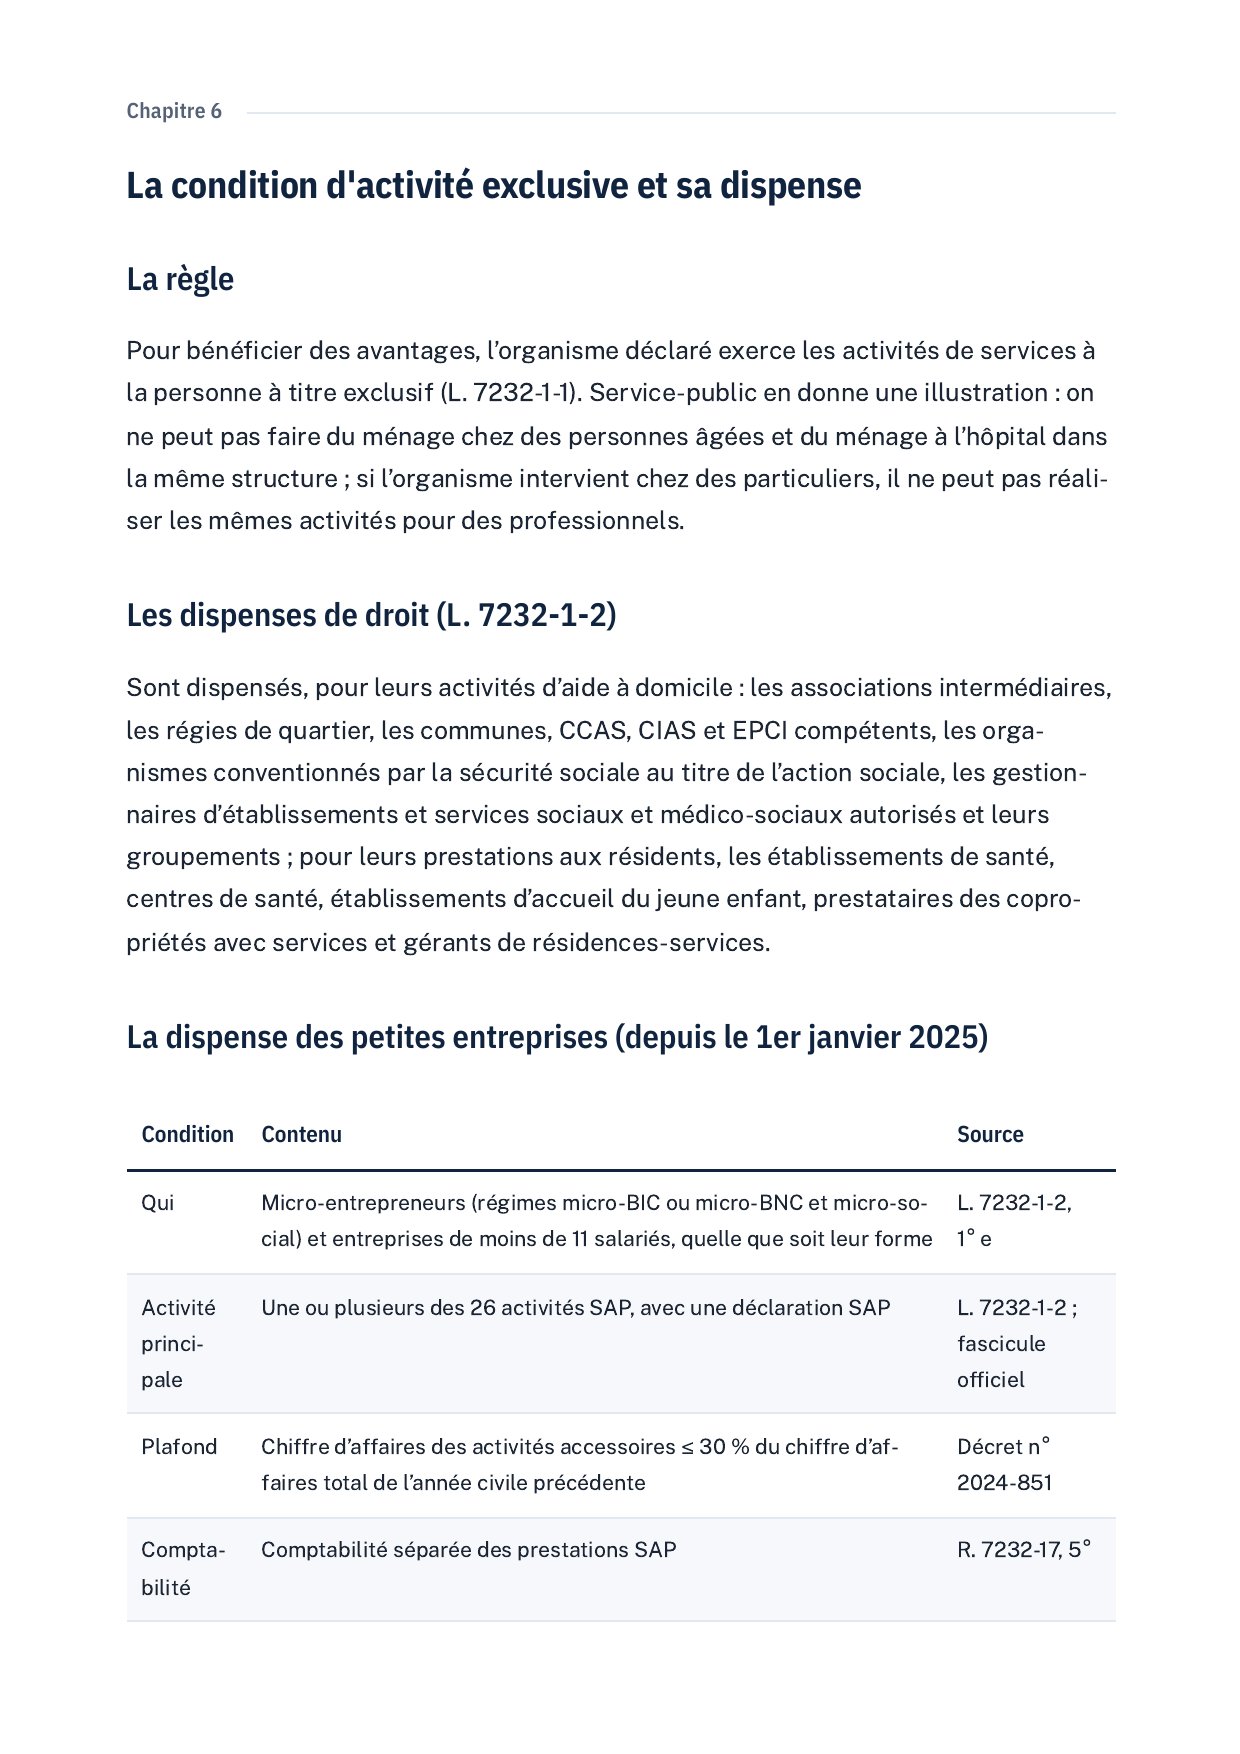
Aperçu d’une page du PDF
Pour qui ?
- Créateurs d'une entreprise ou d'une association de ménage, jardinage, garde d'enfants, soutien scolaire, assistance informatique ou aide à domicile
- Micro-entrepreneurs et entreprises de moins de 11 salariés qui veulent ajouter une activité accessoire sans perdre les avantages fiscaux de leurs clients
- Organismes déjà déclarés qui préparent une demande d'agrément (garde d'enfants de moins de 3 ans, mode mandataire) ou son renouvellement
- Gérants et responsables administratifs qui doivent sécuriser devis, factures, attestations fiscales et états trimestriels
- Les particuliers employeurs qui embauchent directement un salarié à domicile : leurs démarches passent par le Cesu ou Pajemploi, pas par ce guide
- Les services qui visent d'emblée une autorisation départementale avec habilitation à l'aide sociale : le guide en explique le cadre, pas la réponse à un appel à projets
- Ceux qui cherchent un moyen d'obtenir le crédit d'impôt pour des prestations hors de la liste légale : il n'en existe pas
La fiche gratuite ou le guide complet ?
La fiche Services à la personne + l’ebook offert
Gratuiten ligne, sans inscription (ebook contre e-mail)
- L’essentiel du dispositif et ses étapes
- Sources officielles citées
- Pas de budget poste par poste ni de rétroplanning
- Pas de checklists ni de modèles
Le guide complet
29 € TTCpaiement unique · garantie 14 jours
- 20 chapitres, 43 pages A4
- Budget réel, délais et rétroplanning
- Ce que regarde l’auditeur, pièges fréquents
- Checklists et modèles prêts à copier
- Lecture en ligne et PDF, accès immédiat
Satisfait ou remboursé 14 jours · Remboursement intégral, sans justification (CGV)
- Paiement sécurisé par StripeCarte bancaire, Apple Pay ou Google Pay. Vos données bancaires ne passent pas par nos serveurs.
- Accès immédiatPage de téléchargement dès le paiement, lien aussi envoyé par e-mail.
- Prix TTC, paiement uniqueSans abonnement ni compte à créer, facture sur demande.
- Sources officielles datéesChaque règle renvoie à son texte : Légifrance, ministères, organismes.
Le sommaire complet
- 1.Le parcours en un coup d'œil1 min
- 2.Les textes et ce qui a changé2 min
- 3.Les 26 activités et leur régime3 min
- 4.Prestataire, mandataire, mise à disposition1 min
- 5.La déclaration2 min
- 6.La condition d'activité exclusive et sa dispense(à lire ci-dessous)3 min
- 7.L'agrément3 min
- 8.L'autorisation du département et les services autonomie à domicile2 min
- 9.Les avantages fiscaux de vos clients3 min
- 10.Prix, devis, factures, attestation fiscale2 min
- 11.Les obligations récurrentes1 min
- 12.Contrôles, retrait, sanctions1 min
- 13.La démarche pas à pas et le rétroplanning2 min
- 14.Budget1 min
- 15.Les pièges qui coûtent cher1 min
- 16.Checklists1 min
- 17.Modèles prêts à l'emploi2 min
- 18.FAQ1 min
- 19.Glossaire1 min
- 20.Sources officielles1 min
La condition d'activité exclusive et sa dispense
La règle
Pour bénéficier des avantages, l’organisme déclaré exerce les activités de services à la personne à titre exclusif (L. 7232-1-1). Service-public en donne une illustration : on ne peut pas faire du ménage chez des personnes âgées et du ménage à l’hôpital dans la même structure ; si l’organisme intervient chez des particuliers, il ne peut pas réaliser les mêmes activités pour des professionnels.
Les dispenses de droit (L. 7232-1-2)
Sont dispensés, pour leurs activités d’aide à domicile : les associations intermédiaires, les régies de quartier, les communes, CCAS, CIAS et EPCI compétents, les organismes conventionnés par la sécurité sociale au titre de l’action sociale, les gestionnaires d’établissements et services sociaux et médico-sociaux autorisés et leurs groupements ; pour leurs prestations aux résidents, les établissements de santé, centres de santé, établissements d’accueil du jeune enfant, prestataires des copropriétés avec services et gérants de résidences-services.
La dispense des petites entreprises (depuis le 1er janvier 2025)
| Condition | Contenu | Source |
|---|---|---|
| Qui | Micro-entrepreneurs (régimes micro-BIC ou micro-BNC et micro-social) et entreprises de moins de 11 salariés, quelle que soit leur forme | L. 7232-1-2, 1° e |
| Activité principale | Une ou plusieurs des 26 activités SAP, avec une déclaration SAP | L. 7232-1-2 ; fascicule officiel |
| Plafond | Chiffre d’affaires des activités accessoires ≤ 30 % du chiffre d’affaires total de l’année civile précédente | Décret n° 2024-851 |
| Comptabilité | Comptabilité séparée des prestations SAP | R. 7232-17, 5° |
| Déclarations | Chiffres d’affaires principal et accessoire et effectif salarié à déclarer dans le tableau statistique annuel et les états trimestriels | Service-public, fiche F23633 |
| Demande | Sur NOVA ; un organisme déjà déclaré demande une modification « dispense CAE », sans nouvelle déclaration ; être à jour de ses tableaux statistiques et états d’activité | Fascicule officiel |
| Effectif | Moins de 11 salariés lors de la demande (effectif annuel moyen calculé selon le code de la sécurité sociale, en pratique celui de l’Urssaf) ; le dépassement ne fait perdre la dispense que s’il est constaté 5 années civiles consécutives | Fascicule officiel |
Deux précisions du fascicule officiel :
- une entreprise déclarée SAP et active avant 2025 peut bénéficier de la dispense dès 2025, puisque son chiffre d’affaires hors SAP de 2024 était nul ;
- une entreprise qui se reconvertit vers les SAP doit d’abord obtenir la déclaration et respecter strictement l’exclusivité pendant une année civile, avant d’être éligible au 1er janvier suivant.
La dispense ne vaut que pour les activités SAP : les prestations accessoires n’ouvrent aucun avantage fiscal à vos clients.
Exemple chiffré
Une jardinière paysagiste en micro-entreprise a réalisé en 2025 un chiffre d’affaires de 42 000 €, dont 31 500 € de petits travaux de jardinage chez des particuliers (déclarés SAP) et 10 500 € d’entretien d’espaces verts pour des copropriétés et des entreprises.
| Contrôle | Calcul | Résultat |
|---|---|---|
| Part accessoire 2025 | 10 500 / 42 000 | 25 % : sous le seuil de 30 % |
| Activité principale | 75 % du chiffre d’affaires en SAP | Conforme |
| Comptabilité séparée | Deux séries de factures, deux colonnes au livre des recettes | À mettre en place |
| Plafond fiscal de ses clients | Petits travaux de jardinage : 5 000 € de dépenses par an et par foyer | À rappeler sur les devis |
Si en 2026 l’activité professionnelle monte à 16 000 € sur 50 000 €, la part accessoire atteint 32 % : la condition n’est plus remplie pour l’année suivante. Suivez la proportion chaque trimestre (modèle 3).
Ce que coûte une erreur
Lorsqu’un organisme ne respecte pas la condition d’exclusivité sans être dispensé, il perd le taux réduit de TVA, le crédit d’impôt de ses clients et les exonérations de cotisations ; il ne peut en bénéficier à nouveau, par une nouvelle déclaration, qu’après douze mois (L. 7232-8, R. 7232-22). Le client de bonne foi conserve son crédit d’impôt.
En images
Photos d’illustration, publiées par leurs auteurs sous licence libre.
Questions sur l’achat
+Sous quelle forme le guide est-il livré ?
Juste après le paiement, Stripe vous redirige vers votre page de téléchargement personnelle : le guide complet s'y lit en ligne et s'enregistre en PDF en un clic (bouton « Enregistrer en PDF »). Gardez l'adresse de cette page : elle reste accessible. 43 pages A4 à l'impression.
+Quelle différence avec l'ebook offert sur la fiche ?
L'ebook offert (11 chapitres) présente le dispositif et les grandes étapes. Le guide complet va jusqu'au bout de la démarche : 20 chapitres, budget poste par poste, rétroplanning, choix de l'organisme, pièges, checklists et modèles prêts à copier.
+Le guide est-il à jour ?
Il est daté du 22 octobre 2026 et s'appuie sur les textes et sources officielles listés dans son dernier chapitre. Quand une règle était en cours d'évolution à cette date, le guide le signale.
+Quelle garantie ai-je ?
Garantie commerciale « satisfait ou remboursé » de 14 jours : écrivez à admin@tech-bharat.com avec votre facture Stripe, vous êtes remboursé intégralement, sans justification.
+Puis-je obtenir une facture au nom de mon entreprise ?
Oui : Stripe vous envoie un reçu par e-mail ; pour une facture à l'entreprise, écrivez-nous avec la raison sociale et l'adresse. Vendeur : Lacangel Group (TVA FR21995268018), prix TVA incluse.
+Le guide est-il édité par l'organisme de la certification ?
Non. Kit Certif est un éditeur indépendant : le guide n'est ni affilié aux organismes qui délivrent les certifications citées (Services à la personne), ni à l'État. Les noms de dispositifs y sont cités pour les décrire.
Accès immédiat après le paiement, garantie satisfait ou remboursé de 14 jours. Voir les CGV.